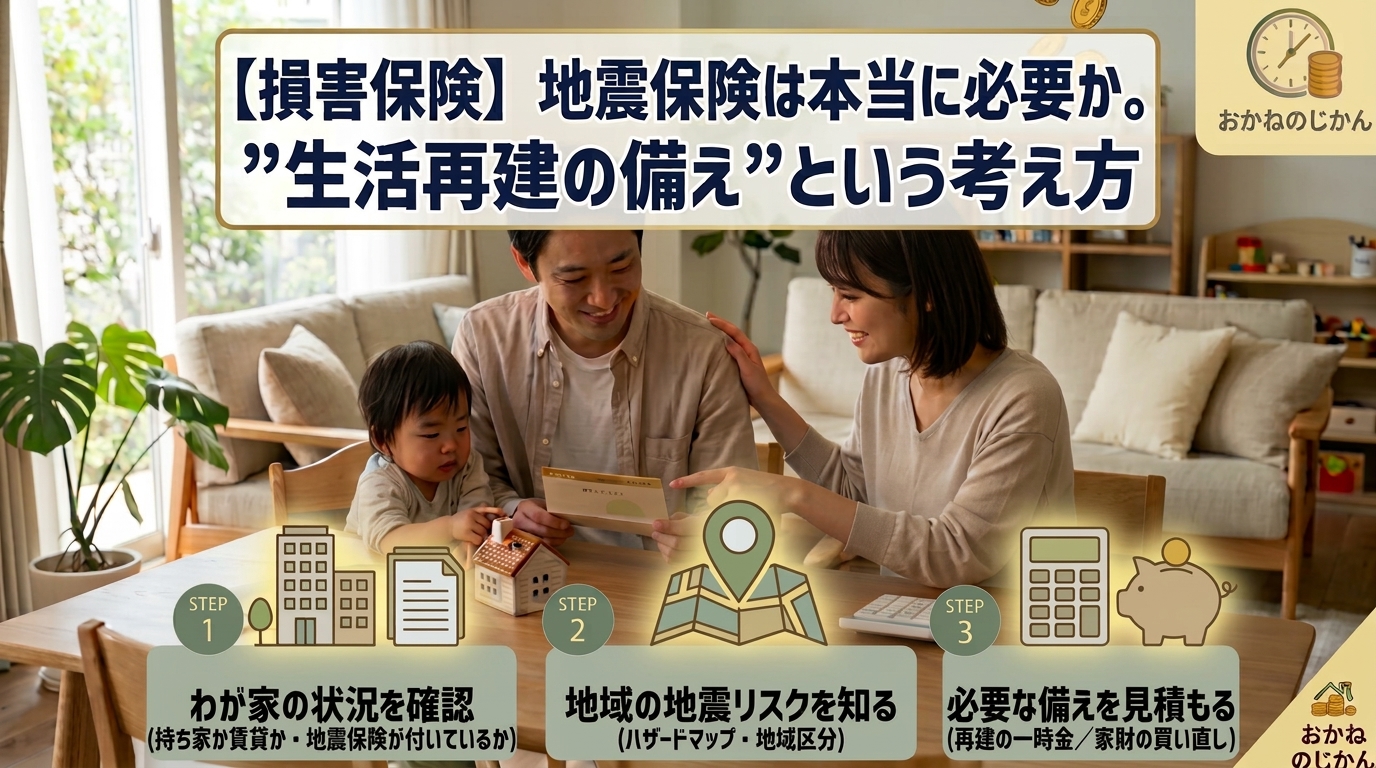
前回、火災保険の深掘りをしました(火災保険は本当に必要か)。その最後で「地震は火災保険では出ない」「地震保険はセットでしか入れない」と書きました。今回はその続き、地震保険そのものを掘り下げます。地震保険は、ちょっと変わった保険です。補償は最大でも火災保険の半分まで、保険料は決して安くない、それでも僕は入っています。今日は「入るべきか・いくら掛けるか」を、持ち家・賃貸それぞれの目線で整理します。
先に結論
地震保険で押さえるべきは3つです。ひとつ、地震保険は火災保険とセットでしか入れず、補償は火災保険金額の30〜50%まで(上限は建物5,000万円・家財1,000万円)。ふたつ、“損害の穴埋め”ではなく”生活を立て直すための一時金”と考えること。みっつ、持ち家は基本的に入った方がいい。賃貸は建物ではなく「家財」の地震保険という選択肢があること。この3点を前提に、自分の地域・住まい・貯蓄で判断していきます。
僕が地震保険に入っている理由
東日本大震災のとき、僕がいた場所の揺れそのものは大きくありませんでした。それでも、テレビに映る現地の光景に言葉を失って、その日一日、報道から目が離せなかったのを今でも覚えています。あれ以来、地震は「起きるかもしれない」ではなく「いつか必ず起きる」前提で考えるようになりました。
だから、火災保険とセットで地震保険にも入っています。後で説明するとおり、地震保険は補償が最大でも5割までで、「元を取る」タイプの保険ではありません。それを知ってもなお、僕は入っておく安心のほうを選びました。地震は、起きてからでは備えられない。この一点に尽きます。
地震保険とは何か
火災保険では、地震・噴火・津波を原因とする損害は補償されません。「地震で火事になった」場合すら、火災保険では出ないのです。この空白を埋めるのが地震保険です。
地震保険の大きな特徴は、国が関与する公的な制度だということ。民間の保険会社が負う地震保険の責任を政府が再保険で支える仕組みになっていて、巨大地震で保険金の支払いが集中しても制度が回るように設計されています。その結果、どの保険会社で入っても、補償内容も保険料も基本的に同じです。だから地震保険は「どこで入るか」で悩む保険ではなく、「入るか・いくら掛けるか」だけを考えればいい保険とも言えます。
そして、この制度は実際に大規模に機能してきました。日本地震再保険の「地震再保険金支払状況」(2026年3月31日現在)によると、東日本大震災では約82.7万件・約1兆2,897億円もの地震再保険金が支払われています。これは飛び抜けて大きな数字ですが、それ以外にも熊本地震(2016年)で約3,914億円、能登半島地震(2024年)で約1,080億円と、近年も地震のたびに繰り返し支払いが行われてきました。地震保険は、いざというときに絵に描いた餅で終わらず、現に人々の生活再建を支えてきた制度なのです。
出典:財務省「地震保険制度の概要」、日本地震再保険「地震再保険金支払状況」
なぜ補償は「5割まで」なのか
地震保険でいちばん誤解されやすいのが、この点です。地震保険の保険金額は、セットで入る火災保険の保険金額の30〜50%の範囲でしか設定できません。しかも上限があり、建物は5,000万円、家財は1,000万円まで。つまり、どれだけ手厚くしても、火災保険の半分が上限です。
なぜか。巨大地震は一度で広い範囲に甚大な被害をもたらすため、損害の全額を保険でまかなおうとすると制度そのものが破綻しかねないからです。だから地震保険は「損害を全部取り戻す保険」ではなく、被災後の生活を立て直すための一時金という位置づけになっています。仮住まいの費用、当面の生活費、再建の頭金——そういう「次の一歩」のためのお金だと考えるのが正解です。ここを「全部戻ってくる」と誤解していると、いざというときにがっかりします。
なお、支払いは損害の程度に応じた段階払いで、全損なら保険金額の100%、大半損で60%、小半損で30%、一部損で5%が支払われます(平成29年1月以降始期の契約の場合)。
保険料は「地域」と「建物の構造」で決まる
地震保険の保険料は、主に2つの要素で決まります。ひとつは建物の所在地(都道府県)。地震のリスクは地域によって大きく違うため、全国をリスクに応じて区分し、料率に反映しています。リスクの高い地域ほど保険料は高くなります。もうひとつは建物の構造。耐火性の高い構造(鉄筋コンクリートなど)か、木造かで保険料が変わります。
さらに、建物の耐震性能に応じた割引制度があります。4種類あり、いずれか1つだけ適用できます(重複適用は不可、当てはまるものが複数あれば有利な1つを選ぶ)。
| 割引制度 | 内容 | 割引率 |
|---|---|---|
| 免震建築物割引 | 品確法に基づく「免震建築物」 | 50% |
| 耐震等級割引 | 耐震等級3/2/1に応じて | 50%/30%/10% |
| 耐震診断割引 | 耐震診断等で現行の耐震基準を満たす | 10% |
| 建築年割引 | 昭和56年6月1日以降に新築 | 10% |
自分の家がどれかに当てはまるなら、確認資料を出すだけで保険料が下がります。とくに新しめの住宅なら「建築年割引」だけでも効くことが多いので、証券や設計書をチェックする価値があります。
持ち家は「入った方がいい」と考える理由
持ち家、とくに住宅ローンを組んでいる人にとって、地震保険は基本的に入っておきたい保険です。理由はシンプルで、地震で家が損壊しても、住宅ローンは消えないからです。家を失い、住む場所を借り直しながら、残ったローンも払い続ける——これは家計にとって最悪のシナリオのひとつです。
補償が5割までとはいえ、その一時金があるかないかで、被災後の立ち直りの速さはまったく変わります。仮住まいの初期費用、生活の立て直し、再建の頭金。地震大国の日本で、人生でいちばん高い買い物を抱えているなら、地震保険は「入る前提」で考えるのが自然だと思います。
実際、多くの人が備えを選んでいます。火災保険契約のうち約7割(70.8%)が地震保険を付帯しており、この割合は23年連続で増え続け、過去最高を更新しています(損害保険料率算出機構、2025年度)。なお、この数字は民間の地震保険についての統計で、JA共済などの共済系は含みません。共済で地震に備えている世帯も一定数いるため、実際の備えの広がりは、これより大きいと考えられます。地震への備えは、もはや一部の人の特別な選択ではなく、持ち家のスタンダードになりつつある、と言えます。
賃貸はどうか——「家財」の地震保険という選択肢
では賃貸はどうか。ここが「?」になりやすいところです。賃貸の場合、建物は大家さんのものなので、借主は建物の地震保険には入れません。ただし、家財(家具・家電・衣類など)の地震保険には入れます。
意外と見落としがちですが、家財を一式そろえ直す費用はまとまった額になります。冷蔵庫、洗濯機、テレビ、ベッド、食器——全部買い直すとなると、数十万〜100万円超になることも珍しくありません。家財が多い世帯、貯蓄が薄く一度に買い直すのが厳しい世帯ほど、家財の地震保険を検討する価値があります。逆に、家財が少なく、いざとなれば貯蓄で買い直せるなら、無理に付けない判断もありです。
入るか・いくら掛けるかの判断軸
最終的な判断は、次の3つで考えます。ひとつ、地域の地震リスク(ハザードマップや、住んでいる地域のリスク区分)。ふたつ、持ち家か賃貸か(ローンの有無、守る対象が建物か家財か)。みっつ、貯蓄でどこまで再建・買い直しをまかなえるか。掛けすぎても補償は5割まで、掛けなければ地震被害はゼロ、という非対称を踏まえて、自分の「もしも」に備えます。
なお、地震保険には地震保険料控除があり、支払った保険料に応じて所得税で最高5万円、住民税で最高2万5千円が所得から控除されます。保険料の負担が実質的に少し軽くなるので、これも「入る」を後押しする材料のひとつです。
今すぐやること3つ
- 火災保険の証券を見て、地震保険が付いているか・保険金額がいくらかを確認する。
- 自分の地域の地震リスク(ハザードマップや地域区分)を確認する。
- 持ち家は再建の一時金として、賃貸は家財の買い直し費用として、必要な額をざっくり見積もる。あわせて、建物の耐震性能で割引が使えないかもチェックする。
おわりに
地震保険は「元を取る保険」ではありません。全額は戻らないし、保険料も安くない。それでも、地震のあとに”次の一歩を踏み出すためのお金”として、確かな意味があります。僕が入っているのも、得だからではなく、あの震災を見て「備えておく」を選んだからです。持ち家なら基本は入る前提で、賃貸なら家財という切り口で、一度わが家の状況に当てはめて考えてみてください。
次回は、損害保険シリーズのもうひとつの柱、自動車保険を深掘りします。対人・対物はなぜ無制限が基本なのか、車両保険は必要か——「なんとなく入っている」を見直す回にします。



コメント