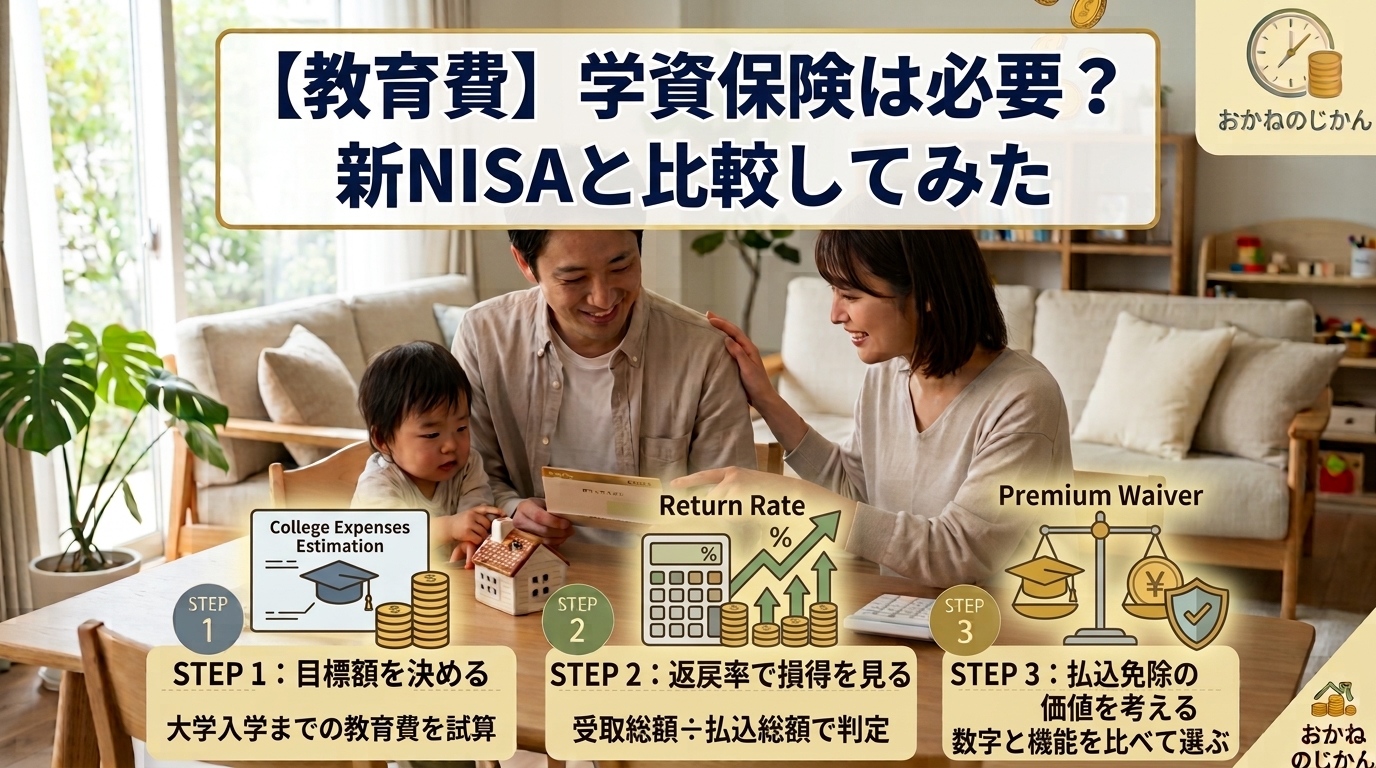
生命保険が「残される家族へのラブレター」なら、学資保険は「子どもへのラブレター」だと思います。子どもが生まれて、この子の将来にお金で不自由をさせたくない——そう思って入る人が多い商品です。僕も、まさにそうやって入りました。でも、その手紙、返戻率という物差しで一度読み返してみませんか。今日は感情論ではなく、教育費の実際の金額と返戻率という数字で、学資保険との付き合い方をお渡しします。
このブログでは資産形成を「家づくり」にたとえています。間取りを描き(家計把握)、シロアリを退治し(固定費削減)、貯まる仕組みを作る(先取り貯金)。保険はその次の「守る」段階です。同じ「守る」段階の話として、死亡保険(生命保険)の必要額の決め方は生命保険の記事でまとめているので、あわせてどうぞ。
先に結論
貯蓄率に余裕があり、コツコツ自分で貯められる人なら、学資保険は「必ずしも必要ではない」寄りです。返戻率が下がった時期を経て今は持ち直しつつありますが、それでも「入れば必ず得」という商品ではありません。ただし、「払込免除」という保険ならではの機能に価値を感じる人や、「自分では絶対に貯められない」という自覚がある人には、意味のある選択肢です。大事なのは、返戻率という数字を一度見てから決めること。それだけです。
僕が「子どものために」で入ってしまった話
正直に書きます。僕は学資保険に、勧められるまま入りました。子どもが生まれた時に「何かあってはまずい」「教育費を用意しなきゃ」という気持ちが膨らんで、案内が届いたので内容をろくに比較せず、「子どものため」とだけ思って申し込みました。返戻率も、途中で解約したらどうなるかも、ほとんど分かっていませんでした。
動機自体は、間違っていないと今でも思います。子どもがやりたいと言ったことを、お金の面で諦めさせたくない。その気持ちは親なら誰にでもあるはずです(まあ、私立の医学部みたいな桁違いのケースはさすがに別途相談ですが…)。問題は、数字を見ずに申し込んだこと。生命保険でやった失敗を、僕は学資保険でもう一度繰り返していました。
しかもこの契約、今も続けています。返戻率で見ると元本割れです。それでも途中で解約すると、今の時点ではさらに損になるので、続けています。この「入ってしまったあと、どう考えるか」も含めて、正直に書いていきます。この記事の目的は「学資保険はやめましょう」ではなく、同じように「子どものために」と考えている人に、申し込む前に一度だけ立ち止まってもらうことです。
学資保険とは何か(1分で)
学資保険は、毎月保険料を払い込み、進学のタイミング(大学入学時など)でまとまったお金を受け取る、貯蓄型の保険です。特徴は大きく2つ。ひとつは、契約者(親)が亡くなったり高度障害になったりした場合、その後の保険料の払込が免除され、それでも予定どおり満期金が受け取れる「払込免除」。もうひとつは、毎月自動で引き落とされるので、半ば強制的に積み立てが続く「強制力」です。この2つが、学資保険の本当の価値です。
教育費は、実際いくらかかるのか
まず現実を数字で押さえます。文部科学省「令和5年度 子供の学習費調査」(令和8年1月訂正版)によると、幼稚園から高校までの15年間でかかる教育費は、すべて公立で約838万円、すべて私立で約1,969万円です。内訳は次のとおりです。
| 区分 | すべて公立 | すべて私立 |
|---|---|---|
| 幼稚園(3年) | 約53.2万円 | 約103.8万円 |
| 小学校(6年) | 約219.7万円 | 約1,045.8万円 |
| 中学校(3年) | 約162.6万円 | 約467.2万円 |
| 高校(3年) | 約178.5万円 | 約352.1万円 |
| 合計(15年) | 約838万円 | 約1,969万円 |
そして最大の山が大学です。国立大学は標準額で入学金282,000円+授業料535,800円/年、4年間で約242万円。私立大学は令和7年度の調査で平均授業料968,069円/年・入学料240,365円で、施設設備費なども含めると初年度の納付金は約151万円。文系で4年間約400〜450万円、理系で約500万円超が目安になり、医学部・歯学部など6年制はさらに桁が変わります。
出典:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」
つまり、進路次第で必要額は大きく振れます。だからこそ「学資保険にいくら」ではなく、「教育費全体をどう準備するか」で考える必要があります。
一番大事な物差し「返戻率」
学資保険の損得を測る物差しが返戻率です。計算はシンプルです。
返戻率(%)= 受け取る総額 ÷ 払い込む総額 × 100
100%を超えていれば払った以上に受け取れる(増える)、100%未満なら払った額より少ない(元本割れ)ということです。かつては110%を超える商品も珍しくありませんでしたが、長引いた低金利で返戻率は大きく下がり、一時は100%前後や元本割れの商品も多くなりました。
ただし、ここ最近は流れが変わりつつあります。日銀の利上げを受けて、生命保険各社が予定利率を引き上げる動きが出てきており、それにともなって返戻率が改善している商品も出てきました。現在は、条件のよいプランで返戻率103〜105%程度、一方で条件次第では今も100%前後や元本割れになる商品もある、というのが実情です。同じ「学資保険」でも中身の差が大きいので、加入時には必ず、自分の契約条件での返戻率を設計書で確認してください。
近年の返戻率の動きは、金利と密接に関係しています。今後さらに金利が上がっていけば、これから発売される商品の返戻率がもっと改善する可能性はあります。ただし、すでに契約中の学資保険は加入時の予定利率で固定されているため、あとから金利が上がっても自分の返戻率が上がるわけではない、という点には注意してください。
返戻率だけでは測れない価値もある
とはいえ、返戻率が100%ちょうど、あるいは少し下回るからといって、学資保険が全否定されるわけではありません。前述の払込免除は、貯金や投資にはない機能です。親に万一のことがあっても、教育資金だけは確実に残る——これは保険にしかできないことです。また、強制的に積み立てが続くという点も、「余ったら貯める」ではいつまでも貯まらない人にとっては大きな価値があります。返戻率という数字と、この2つの機能を天秤にかけて判断する、というのが正しい向き合い方です。
あなたはどのタイプか(貯蓄率で判断)
貯蓄率5%未満のAタイプは、そもそも教育費以前に生活防衛資金づくりが先です。学資保険で家計を圧迫するより、まず貯まる仕組み(先取り貯金)を整えましょう。貯蓄率5〜15%のBタイプは、払込免除に価値を感じるなら学資保険も選択肢ですが、返戻率を必ず確認し、無理のない金額に。貯蓄率15%以上のCタイプは、自分で計画的に貯められる力があるので、返戻率が低い学資保険にこだわる必要は薄く、ほかの準備方法も含めて比較検討する余地があります(教育費を「増やしながら備える」別の方法については、いずれ別記事で扱います)。
加入前・見直し前に確認すること
これから入る人は、必ず返戻率を確認してください。「毎月いくら払い、最終的にいくら受け取れるのか」を保険会社の設計書で見て、自分で割り算するのが確実です。すでに入っている人(僕もです)は、今解約すると受け取れる額(解約返戻金)が、これまで払い込んだ額に対してどれくらいかを確認してください。元本割れしている場合、途中解約はその損を確定させてしまうので、満期まで続けたほうが結果的にマシなことが多いです。「入ってしまったから」と焦って解約するのが、いちばんもったいない判断になりがちです。
今すぐやること3つ
- 子どもの進路をざっくり想定して、教育費の目安額を出す(上の表を活用)。
- (加入中の人)保険証券・設計書で自分の学資保険の返戻率を計算する。
- (検討中の人)返戻率を確認し、「払込免除・強制力」に払う保険料分の価値を感じるか考える。
おわりに
学資保険は、子どもへのラブレターです。その気持ちは、とても尊いものだと思います。だからこそ、感情だけで封をせず、返戻率という数字で一度だけ読み返してほしいのです。数字を見たうえで「それでも払込免除の安心がほしい」と選ぶなら、それは立派な判断です。逆に「これなら別の方法のほうがいいかも」と気づけたなら、それも子どものためになります。どちらを選ぶにしても、「知って選んだ」という事実が、いちばんのラブレターになるはずです。
次回は、火災保険や自動車保険といった損害保険(損保)を取り上げます。生命保険・医療保険・学資保険という「人」に関わる保険を見てきたので、次は「モノ」を守る保険を、同じように必要な部分・削れる部分に分けて整理していきます。



コメント