前回、損害保険の全体像を「地図」として描きました(損害保険は本当に必要か)。今回はその1本目、火災保険の深掘りです。持ち家か賃貸かで中身が大きく変わり、地震保険とも切り離せない。そして「人生でいちばん高い買い物=家」を守る保険なのに、いちばん”言われるまま”で入りがちな保険でもあります。今日は、火災保険で本当に見るべきポイントを整理します。
このブログでは資産形成を「家づくり」にたとえています。間取りを描き(家計把握)、シロアリを退治し(固定費削減)、貯まる仕組みを作る(先取り貯金)。火災保険は「守る」段階、それも文字どおり”家そのもの”を守る保険です。
先に結論
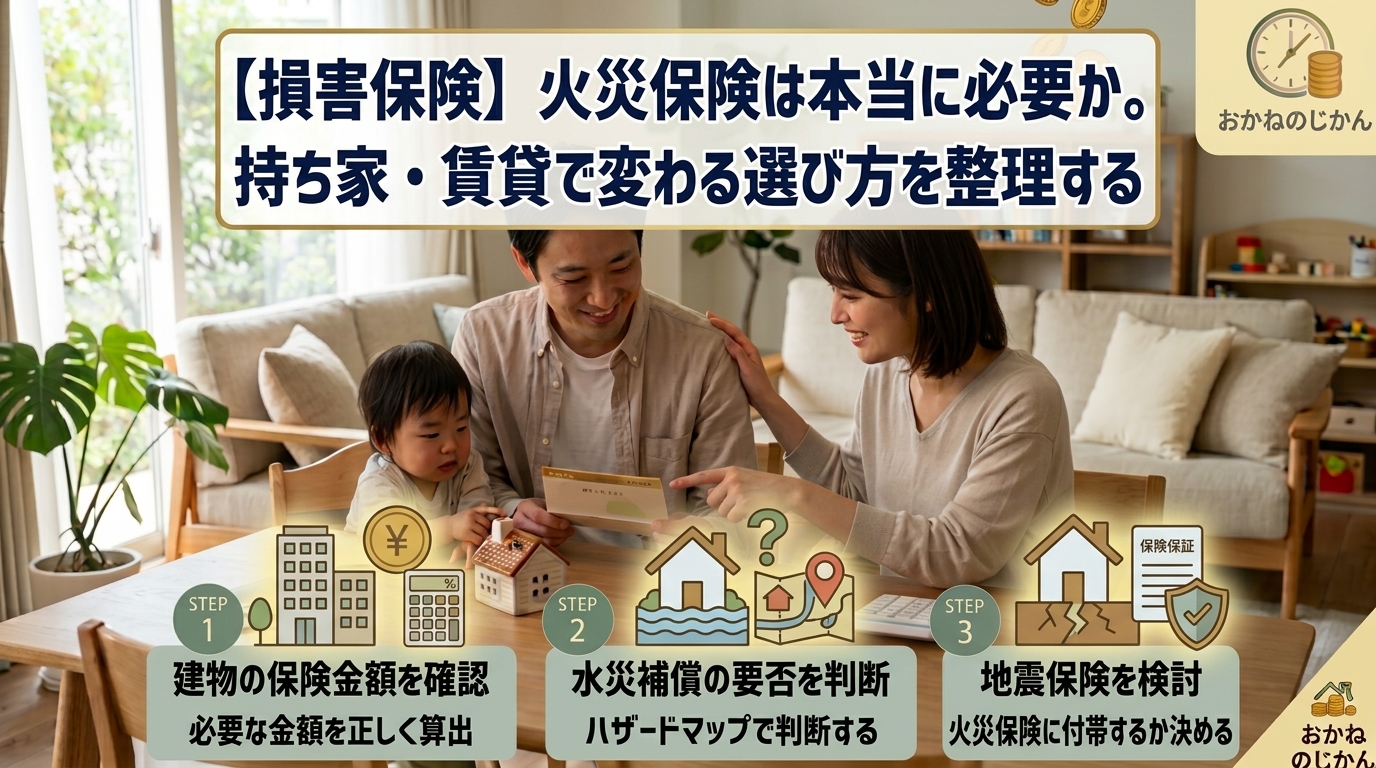
火災保険で大事なのは、次の3つだけまず押さえることです。ひとつ、建物の保険金額は「再調達価額(もう一度建て直す/買い直すのに必要な額)」で設定すること。ふたつ、水災補償は住環境(立地・階数・ハザードマップ)で要否を判断すること。みっつ、地震による損害は火災保険では出ない。地震保険はセットでしか入れないこと。この3点を外さなければ、火災保険選びの大部分は正解に近づきます。逆に、業者指定のまま「一式で入る」と、いらない補償に払っていたり、必要な補償が抜けていたりします。
僕の火災保険は「業者指定」。でも水災だけは確認した
正直に書くと、僕のマンションの火災保険は、購入時に業者から指定されたものにそのまま入りました。住宅購入って、ローンや引き渡しの手続きで頭がいっぱいで、火災保険をゼロから比較する余裕はなかなかありません。多くの人がここで「指定のまま」入ると思います。
ただ、ひとつだけ自分で確認したことがありました。水災です。僕の住まいはマンションの1階で、ハザードマップ的にもギリギリ水災リスクのあるエリア。だから「水で浸水したとき、これは補償されるんですか?」と業者に確認しました。答えは「水災特約で入っていますよ」。それを聞いて納得して契約し、今も不満なく続けています。
ここで言いたいのは、「枠組みは業者指定でもいい。でも、自分の住環境に直結する補償(特に水災)だけは、必ず自分で確認しよう」ということです。逆に言えば、僕も水災以外——建物と家財の金額設定や、その他の特約まで細かく見比べたわけではありません。大事な一点は押さえましたが、火災保険には本来もっと確認すべき項目があります。それを、これから順に見ていきます。
火災保険は何を補償する保険か
火災保険は名前こそ「火災」ですが、実際にはもっと広く、住まいと家財の”災害全般”に備える保険です。日本損害保険協会によると、支払いの対象となる主な損害は、火災、落雷、破裂・爆発、風災・雹災・雪災、水災(洪水・浸水)など。さらに、盗難や、水漏れなどの日常的なトラブルまでカバーする商品もあります。補償の対象は大きく「建物」と「家財」の2つに分かれ、どちらに・いくら掛けるかを自分で決めます。ここを理解せずに「一式」で入ると、過不足が生まれます。
持ち家か賃貸かで、入り方はこう変わる
持ち家(戸建て)の場合
建物と家財の両方に保険を掛けます。とくに建物の保険金額は「再調達価額」で設定するのが鉄則。今の時価ではなく、「もう一度同じ家を建てるのに必要な額」で設定しないと、全焼したときに建て直せません。戸建ては地面に近く、水災リスクの判断(後述)も重要です。
持ち家(分譲マンション)の場合
マンションは「専有部分(自分の部屋の内側)」と「共用部分」に分かれ、火災保険で自分が掛けるのは基本的に専有部分の建物と家財です。共用部分は管理組合がまとめて加入しています。また、階数によって水災リスクの考え方が変わり、高層階なら水災補償を外す判断もある一方、低層階(僕のように1階など)では水災の重要度が上がります。
賃貸の場合
建物は大家さんのものなので、借主が入るのは主に家財保険と借家人賠償責任保険です。後者は、自分の失火などで部屋に損害を与えたとき、大家さんへの原状回復(賠償)に備えるもので、賃貸契約でほぼ必須とされています。賃貸でも、契約時に不動産会社指定の保険にそのまま入るケースが多いですが、家財の保険金額が実態に合っているかは確認する価値があります。
いちばん差がつくポイント「水災補償」
火災保険で最も「人によって要否が分かれる」のが水災補償です。水災は洪水・河川の氾濫・土砂崩れ・浸水などによる損害を補償しますが、保険料もそれなりに上がります。だからこそ、自分の住環境で必要かを見極めることが、過不足のない保険選びの肝になります。
判断材料になるのが、お住まいの自治体が公表するハザードマップです。国土交通省が運営する「ハザードマップポータルサイト」を使えば、災害リスクを地図に重ねて見られる「重ねるハザードマップ」と、各市町村が作成した「わがまちハザードマップ」の両方を、全国どこでも無料で確認できます。自分の住所を入れて、浸水想定区域に入っているか、想定される浸水の深さはどれくらいかを見てみましょう。戸建てや低層階なら水災の重要度は高く、僕のように1階でハザードマップ対象なら付ける価値が高い。逆に、浸水リスクの低い立地や、マンションの高層階なら、水災補償を外して保険料を下げる判断もあり得ます。
地震による損害は、火災保険では出ない
ここは絶対に押さえてほしい落とし穴です。地震・噴火・津波を原因とする損害は、火災保険では補償されません。「地震で火事になった」場合も、火災保険では出ないのです。これに備えるのが地震保険で、前回の俯瞰記事でも触れたとおり、地震保険は火災保険とセットでしか加入できず、補償額も火災保険の保険金額の30〜50%の範囲(上限は建物5,000万円・家財1,000万円)と限定的です。「損害の全額」ではなく「生活再建の一助」という位置づけですね。地震保険は国が関与する公的性格の強い制度で、どの保険会社で入っても補償内容・保険料は基本的に同じです。
地震保険を付けるかどうかは、住む地域の地震リスク、持ち家か賃貸か、貯蓄でどこまで再建をまかなえるかで判断します。掛けすぎても補償は5割まで、掛けないと地震火災はゼロ。このバランスをどう取るかは奥が深いので、次回、地震保険だけを取り上げて詳しく掘り下げます。
火災保険で「削れる部分・盛りすぎ注意」
火災保険も、盛りすぎで無駄が出やすい保険です。まず家財の保険金額は、実際の家財の量に対して過大に設定されていることがあります。次に、水災補償を住環境に関係なく一律で付けているケース。そして、個人賠償責任特約の重複——これは前回も書いたとおり、自動車保険やクレジットカードにも付いていることが多く、火災保険側と二重になりがちです。補償は1つで足りるので、重複を1つに絞れば固定費が下がります(固定費削減の考え方と同じです)。
あなたの状況別・火災保険の要点
| 状況 | 主に掛けるもの | とくに確認すべき点 |
|---|---|---|
| 戸建て(持ち家) | 建物+家財 | 建物は再調達価額か、水災の要否、地震保険 |
| マンション(持ち家) | 専有部分の建物+家財 | 階数に応じた水災の要否、地震保険 |
| 賃貸 | 家財+借家人賠償 | 家財金額が実態に合うか、特約の重複 |
今すぐやること3つ
- 自分のハザードマップを確認し、水災補償の要否を判断する。
- 建物の保険金額が「再調達価額」になっているか、証券で確認する。
- 地震保険に入っているか/必要かを確認し、個人賠償の重複がないかもチェックする。
おわりに
火災保険は、人生でいちばん高い買い物を守る保険なのに、いちばん”言われるまま”で入りがちな保険です。僕自身、枠組みは業者指定のままでした。でも、水災という自分の住環境の肝だけは確認して入った——せめてそれくらいは、誰にでもできるはずです。全部を比較し直す必要はありません。「再調達価額」「水災」「地震はセット」。この3つだけ確認すれば、あなたの火災保険はぐっと”自分に合ったもの”になります。
次回は、この火災保険と切り離せない地震保険を深掘りします。「セットでしか入れない」「補償は5割まで」という制度の意味を、”入るべきか・いくら掛けるか”の判断まで踏み込んで整理します。



コメント